
 Adicionar às minhas fontes do Google
O fundo imobiliário Capitânia Logística (CPLG11) informou ao mercado na terça-feira, 3 de setembro de 2026, a assinatura de um Memorando de Entendimentos (MoU) para a venda total do seu portfólio de imóveis. A transação foi desenhada com outro fundo imobiliário, mas os documentos oficiais apresentam uma divergência no valor do negócio: enquanto o CPLG11 reporta um preço estimado de R$ 958,6 milhões, o documento do fundo comprador (BTLG11) comunica o valor de R$ 918,5 milhões.
Apesar da diferença no valor principal divulgado pelas partes, a estrutura do acordo prevê que o comprador pague 70% do montante à vista, no fechamento do negócio. O saldo restante de 30% será pago em até 12 meses, com correção pela inflação (IPCA) mais uma taxa de 6% ao ano.
- Preço estimado da venda (versão CPLG11): R$ 958,6 milhões
- Preço estimado da compra (versão BTLG11): R$ 918,5 milhões
- Lucro estimado para o CPLG11: R$ 2,15 por cota
- Novo guidance de dividendos: R$ 0,15 por cota (a partir de outubro de 2026)
Detalhes da Venda e a Divergência de Valores
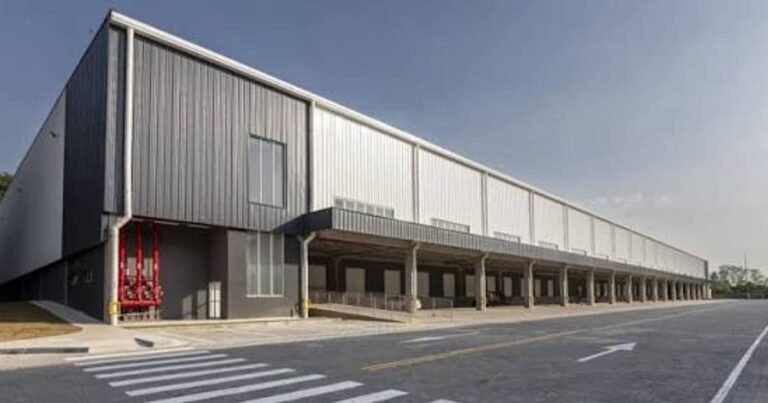
O pacote negociado engloba três ativos de alto padrão (AAA) que, juntos, somam 182.475 metros quadrados de Área Bruta Locável (ABL) própria do CPLG11. Todos os galpões estão 100% locados para gigantes do comércio eletrônico. Um deles é o CPLG Meli Imigrantes, já pronto e operando em São Bernardo do Campo (SP). Os outros dois estão em fase de obras: o CPLG Meli Jacareí (SP) e o CPLG Amazon, localizado em São José dos Pinhais (PR).
Como parte do acordo, o CPLG11 continuará responsável pela conclusão das obras dos ativos em desenvolvimento. Além disso, o fundo pagará uma Renda Mínima Garantida (RMG) ao comprador até a entrega definitiva dos imóveis. Os dois projetos em obras seguem o modelo de Built to Suit (BTS), que é uma construção feita sob medida para atender às necessidades específicas de um inquilino, que assina um contrato longo de aluguel antes mesmo de a obra ficar pronta.
A divergência de aproximadamente R$ 40 milhões entre os comunicados do fundo vendedor (CPLG11) e do comprador (BTLG11) não foi explicada nos documentos preliminares. Ambas as gestões destacam que o negócio ainda está sujeito a condições precedentes, como a aprovação do Conselho Administrativo de Defesa Econômica (CADE) e a fase de diligência, o que significa que os valores finais ainda podem sofrer ajustes até a assinatura definitiva.
A Lógica por Trás do Negócio
A transação marca o encerramento do segundo ciclo de investimentos do CPLG11. A decisão de vender os imóveis agora, antes mesmo da conclusão das obras de Jacareí e São José dos Pinhais, resolveu um dilema para a gestão do fundo. Para terminar as construções, o CPLG11 precisaria assumir dívidas (alavancagem).
Análises de FIIs toda semana no seu e-mail
Receba gratuitamente o resumo semanal dos fatos relevantes e as análises do blog.
Com a taxa de juros elevada no Brasil, o custo dessa dívida seria alto. Fazer a venda para um fundo que já possuía caixa disponível (neste caso, o BTLG11) provou-se matematicamente mais vantajoso. Ao evitar o empréstimo, o CPLG11 maximiza o retorno aos cotistas, registrando uma Taxa Interna de Retorno (TIR) estimada em 43,6% ao ano neste ciclo. Esse movimento exemplifica a dinâmica de um Fundo de Logística com gestão ativa, focado em comprar terrenos ou projetos, desenvolver os galpões e vendê-los com lucro quando o custo de manter o imóvel se torna menos atraente que a venda.
O Contexto do Fundo
Antes do anúncio da venda, o CPLG11 possuía um portfólio maduro e uma base sólida de investidores. De acordo com dados de julho de 2026, o fundo contava com 5.496 cotistas e um patrimônio líquido de R$ 603,7 milhões. O valor patrimonial (VP) de cada cota estava avaliado em R$ 10,71.
Na mesma época, o fundo era negociado no mercado por cerca de R$ 11,10, o que representava um P/VP de 1,03. Esse indicador mostra a relação entre o preço da cota na bolsa e o valor real do patrimônio do fundo, indicando que, na ocasião, os investidores já pagavam um leve prêmio (3%) sobre os ativos do FII. O rendimento distribuído no mês de julho de 2026 havia sido de R$ 0,13 por cota.
O Que Isso Significa para o Cotista
A concretização desta venda trará impactos significativos tanto no valor patrimonial quanto na distribuição de rendimentos do fundo. A gestão do CPLG11 estima que o lucro líquido da operação será de R$ 121,2 milhões, o equivalente a R$ 2,15 por cota. Esse ganho expressivo fará com que o valor patrimonial da cota salte dos atuais R$ 10,71 para R$ 12,86, um aumento de mais de 20%.
No bolso do investidor, a mudança também será sentida no curto prazo. A gestão revisou o seu “guidance” (projeção) de dividendos: a expectativa, que antes era de pagar R$ 0,12 mensais, passou para R$ 0,15 por cota a partir de outubro de 2026, estendendo-se por pelo menos 18 meses. Este novo patamar de distribuição representará um retorno (dividend yield) de 16,8% ao ano sobre o valor patrimonial ajustado do fundo.
Com o caixa cheio após o fechamento da operação, o CPLG11 pretende aplicar os recursos em investimentos de liquidez imediata que paguem juros reais altos, aguardando o momento ideal para fazer novas compras de galpões ou cotas de outros fundos descontados no mercado.
Fonte: Fato Relevante divulgado em 03/09/2026 no Fundos.NET, sistema de divulgação de informações da B3/CVM. Ver documento oficial (PDF) →
Precisa de ajuda com a sua carteira?
Agende uma consultoria e receba orientação personalizada para os seus objetivos com seus investimentos.
Este texto tem caráter puramente informativo e não constitui recomendação de compra ou venda de cotas do CPLG11, BTLG11 ou qualquer outro fundo imobiliário. Os dados sobre a transação refletem projeções das gestoras e dependem do cumprimento de condições precedentes para serem confirmados. Rentabilidade passada não é garantia de rendimentos futuros.