 Adicionar às minhas fontes do Google
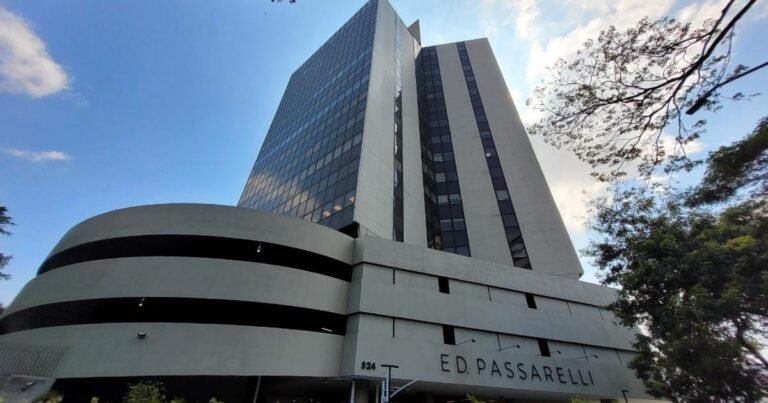
O fundo imobiliário Tellus Properties (TEPP11) comunicou ao mercado a assinatura de um compromisso de venda de 48 unidades do Edifício Passarelli, localizado na cidade de São Paulo. De acordo com o Fato Relevante divulgado no dia 24 de setembro de 2026, a operação foi fechada por 114,05 milhões de reais.
O comprador do ativo é o HIRE Fundo de Investimento Imobiliário. A gestão do TEPP11 estima que a negociação trará um ganho de capital de 35 milhões de reais, o que representa um impacto positivo aproximado de 0,66 real por cota. A transação cristaliza uma tese de investimento iniciada há sete anos e reforça a estratégia de otimização do portfólio.
- Valor da venda: R$ 114.050.000,00
- Lucro estimado: R$ 0,66 por cota (ganho de capital total de R$ 35 milhões)
- Sinal a ser recebido: R$ 61.576.690,00
- Cap rate da operação: 8,08% ao ano
Detalhes do pagamento e a estrutura da venda
A transação para a venda das unidades autônomas do Edifício Passarelli, situado no bairro de Pinheiros, envolve uma estrutura de pagamento dividida em um sinal e três parcelas futuras. O sinal, no valor de 61,57 milhões de reais, possui uma dinâmica de quitação que envolve a compensação de créditos. Deste total inicial, 55,8 milhões de reais serão pagos mediante a subscrição de cotas do HIRE11, as quais já possuem acordo para serem repassadas na 13ª emissão de cotas do fundo TRXF11.
O saldo restante de 52,47 milhões de reais será pago em três etapas. A primeira parcela, de 14,66 milhões de reais, vence em até 12 meses. A segunda, de 15,22 milhões de reais, tem prazo de 18 meses. Por fim, a terceira parcela, no valor de 22,58 milhões de reais, será quitada em até 24 meses contados a partir do pagamento do sinal.
É importante destacar que todas as parcelas diferidas sofrerão correção monetária. O saldo a receber será atualizado pela variação positiva do IPCA, acrescido de uma taxa de juros de 4,85% ao ano. Como garantia da operação, os próprios imóveis negociados ficarão sob garantia fiduciária até a quitação integral.
Estratégia de desalavancagem e contexto do fundo
O movimento de venda faz parte de uma estratégia clara de reposicionamento. O valor negociado de 13.997 reais por metro quadrado representa um prêmio de 32% acima do custo histórico do fundo. Para avaliar a atratividade do negócio, o fundo reportou um cap rate de venda de 8,08% ao ano, que é a taxa de retorno baseada no aluguel nominal contratado do imóvel frente ao valor da negociação.
Análises de FIIs toda semana no seu e-mail
Receba gratuitamente o resumo semanal dos fatos relevantes e as análises do blog.
Com os recursos em caixa, a gestão informou que focará na redução de suas dívidas. A projeção é que a alavancagem financeira do fundo (relação entre dívidas e o total de ativos) caia de 28,5% para 8,4% ao longo dos próximos anos. Reduzir o endividamento em um cenário macroeconômico desafiador ajuda a proteger o fundo contra altas despesas com juros.
Observando o retrato mais amplo deste fundo de lajes corporativas, o TEPP11 contava com 44.878 cotistas ao final de julho de 2026. Na mesma data de referência, o patrimônio líquido do fundo era de 467,8 milhões de reais. Com a cota negociada com desconto na bolsa de valores, o indicador P/VP estava em 0,75, enquanto o fundo apresentava um DY Mercado nos últimos 12 meses de 12,93%.
O que isso significa para o cotista
Para o investidor do TEPP11, a venda do Edifício Passarelli carrega dois desdobramentos práticos principais. O primeiro é a perspectiva de recebimento de rendimentos extraordinários. A legislação obriga os fundos imobiliários a distribuírem a maior parte de seus lucros auferidos no semestre. Portanto, o ganho de capital de 0,66 real por cota será convertido em proventos à medida que os recursos entrarem no caixa do fundo, impulsionando o dividend yield no curto e médio prazo.
O segundo ponto é a melhoria no perfil de risco do fundo. Ao utilizar os recursos para quitar empréstimos, o fundo diminui seu risco financeiro e alivia o peso dos juros sobre suas receitas mensais. Isso significa que, no futuro, uma fatia maior dos aluguéis recebidos poderá ser direcionada diretamente para o bolso dos cotistas, em vez de pagar despesas financeiras.
A venda de um imóvel com um lucro expressivo, especialmente quando as cotas do próprio fundo negociam com desconto na bolsa de valores, costuma ser vista como um sinal de boa capacidade de gestão. O fundo conseguiu comprar o ativo, melhorar seu padrão e suas receitas ao longo dos últimos sete anos, e agora repassa o ativo com lucro para o mercado.
A concretização total do negócio e a liberação dos resultados ainda dependem do cumprimento das condições normais de fechamento, como a conclusão de auditorias técnicas e a superação do direito de preferência dos atuais inquilinos.
Fonte: Fato Relevante divulgado em 24/09/2026 no Fundos.NET, sistema de divulgação de informações da B3/CVM. Ver documento oficial (PDF) →
Precisa de ajuda com a sua carteira?
Agende uma consultoria e receba orientação personalizada para os seus objetivos com seus investimentos.
Este texto tem caráter informativo e educacional, baseado em documentos públicos divulgados pelo fundo. Os dados sobre rendimentos futuros e reduções de dívidas são estimativas da gestão e não garantem rentabilidade. Rentabilidade passada não é garantia de rendimentos futuros. Não se trata de uma recomendação de compra ou venda de ativos.