 Adicionar às minhas fontes do Google

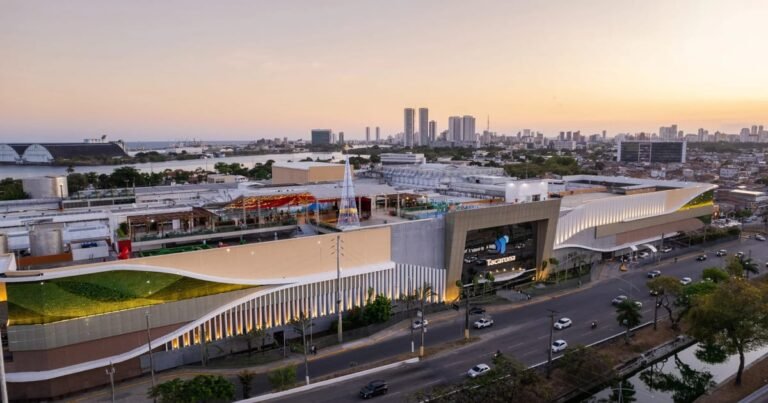
O investidor do VBI Prime Properties (PVBI11) tem acompanhado um noticiário movimentado. Embora o fundo possua um portfólio de altíssima qualidade, a operação vem lidando com o aumento dos espaços vazios e a consequente pressão sobre os rendimentos. Para somar ao cenário, a Comissão de Valores Mobiliários (CVM) abriu um processo sancionador contra a gestora e a administradora do fundo, investigando supostas irregularidades na compra da metade do icônico edifício Faria Lima 4.440.
Como o processo na autarquia não é público, os detalhes da acusação não constam nos comunicados oficiais do fundo. No entanto, ao cruzar as reportagens da imprensa com os documentos divulgados pela gestão desde 2023, é possível montar um quebra-cabeças e entender qual é a provável hipótese por trás dessa investigação.
Nesta análise, vamos reconstruir a engenharia financeira usada pelo fundo para garantir esse ativo de luxo, avaliar o que pode ter motivado a denúncia e pontuar os reais impactos dessa disputa para o cotista que detém o papel na carteira.
O cenário do PVBI11 e a notícia do processo
O fundo de lajes corporativas da VBI Real Estate encerrou a competência de junho de 2026 com indicadores que refletem um momento de dificuldades operacionais. Com mais de 182 mil cotistas e um patrimônio líquido de R$ 2,84 bilhões, o PVBI11 registrou uma vacância física de 19,0 por cento. O conceito de vacância mede o percentual de espaços vazios no portfólio, impactando diretamente o caixa.
Como consequência direta dessa desocupação, a gestão já sinalizou nos relatórios recentes que o rendimento distribuído deve recuar para o patamar de R$ 0,37 por cota nos meses seguintes. Negociado no mercado secundário por cerca de 0,67 vezes o seu valor patrimonial no fim de julho de 2026 (o P/VP), o fundo apresentou um DY Patrimonial de 4,93 por cento em 12 meses, contra um DY Mercado de 7,04 por cento no mesmo período.
Foi nesse contexto de reprecificação e busca por novos locatários que o jornal O Globo publicou a notícia do processo na CVM. Segundo a reportagem, a autarquia abriu um processo sancionador (uma etapa onde já existe acusação formulada para julgamento) para apurar a compra de 50 por cento do edifício Faria Lima 4.440 pelo PVBI11, transação ocorrida em 2023. A publicação cita que a operação superou a marca de R$ 370 milhões na época.
A imprensa apurou que o fundo da Pátria VBI disputou o imóvel com um fundo administrado pela Ouribank, ligado à Barzel Properties. Na mesma época em que o PVBI11 levou o ativo, denúncias anônimas foram protocoladas na CVM apontando irregularidades nos ritos da compra. A gestora Pátria declarou à imprensa que atua de forma transparente e em estrita observância à regulamentação.
A cronologia da compra do Faria Lima 4.440
Para entender o que pode ter gerado o questionamento, precisamos analisar os documentos oficiais do fundo e voltar a meados de 2023. O PVBI11 já era dono de 50 por cento do prédio. Quando o dono da outra metade decidiu colocar sua fatia à venda, outros investidores demonstraram interesse em fazer a compra.
Aqui entra uma regra fundamental em fundos imobiliários e no direito civil. Quando um coproprietário quer vender sua parte, o sócio atual tem o direito de igualar a melhor oferta recebida e ficar com o ativo. É o chamado direito de preferência. Em primeiro de junho de 2023, a gestão do PVBI11 emitiu um fato relevante comunicando ao mercado que exerceria esse direito sobre a metade restante do imóvel.
O desafio daquele momento era o caixa. O fundo não tinha todos os recursos livres para fazer a compra integral, o mercado de crédito estava restrito para novas dívidas e o prazo legal para exercer a preferência era muito curto para aprovar e captar uma nova emissão de cotas.
A solução técnica encontrada pela gestão foi engenhosa. Em 12 de junho de 2023, o PVBI11 informou que comprou de forma direta apenas 0,5 por cento do imóvel. Com isso, o fundo chegou a 50,5 por cento do prédio e garantiu o controle da propriedade. Para os 49,5 por cento restantes, o PVBI11 indicou um fundo veículo (um fundo criado especificamente para a operação, chamado FLFL) para realizar a compra no seu lugar. Esse fundo veículo tomou empréstimos com taxas de IPCA mais 7,0 por cento e IPCA mais 8,2 por cento ao ano para pagar a conta.
Análises de FIIs toda semana no seu e-mail
Receba gratuitamente o resumo semanal dos fatos relevantes e as análises do blog.
A operação só foi concluída de fato em abril de 2024. Após captar R$ 749,7 milhões em sua sexta emissão de cotas, o PVBI11 usou o dinheiro para comprar 100 por cento das cotas desse fundo veículo por R$ 194,8 milhões. Com a compra, consolidou a propriedade integral do prédio e quitou os empréstimos atrelados à estrutura.
Ao anunciar a conclusão, a gestão destacou que comprar as cotas do fundo em vez de comprar o imóvel diretamente gerou uma economia de 1,1 por cento no valor total da transação. Foram poupados cerca de R$ 5 milhões em impostos de transmissão e taxas de cartório. Isso ajudou a fechar a compra por um preço final de aproximadamente R$ 40.800,00 por metro quadrado.

A hipótese por trás do processo sancionador
Embora a economia tributária e o custo por metro quadrado tenham sido positivos para o caixa do fundo, esse não parece ser o alvo do regulador. Com base nas informações oficiais e na notícia veiculada pela imprensa, a minha hipótese mais forte é que o questionamento recaia exatamente sobre o uso do direito de preferência.
A leitura do mercado indica que o PVBI11 acionou sua prerrogativa legal e cobriu a oferta estruturada pela concorrência (que a reportagem aponta ser a Barzel). Porém, como vimos nos fatos relevantes, o PVBI11 não comprou a totalidade para si mesmo de forma imediata. Ele cedeu a maior parte desse direito de preferência para um terceiro (o fundo veículo FLFL11). É muito provável que a legalidade desse repasse da preferência seja o gatilho central do processo na CVM.
É preciso considerar a dinâmica de grandes negócios corporativos. Estruturar a compra de um prédio de altíssimo luxo no centro financeiro de São Paulo exige tempo, dezenas de advogados, auditorias profundas e custo elevado. Se um investidor passa meses preparando essa compra e, no último minuto, o sócio do prédio exerce a preferência e repassa o direito para um terceiro fundo, a frustração é garantida.
Quem perde uma disputa sob essas condições possui a motivação perfeita para bater na porta do regulador e apontar possíveis falhas processuais do adversário. A denúncia anônima relatada pelo jornal O Globo se encaixa perfeitamente nesse cenário de insatisfação comercial.
O que uma acusação na CVM significa na prática
É importante pontuar que qualquer pessoa ou empresa pode formalizar uma denúncia na CVM. No entanto, o fato de a autarquia aceitar o caso e abrir um processo sancionador muda o peso da história. Isso significa que a área técnica do regulador analisou os documentos e encontrou indícios reais de que a manobra utilizada para ceder o direito de preferência pode ter ultrapassado os limites da regulamentação.
Para o investidor, a leitura dos fatos mostra que a gestão agiu para buscar o melhor cenário para o fundo. O objetivo era claro: garantir o controle de um ativo prime excepcional na Avenida Faria Lima, mesmo sem ter o caixa no momento zero. Foi uma postura ativa de defesa do patrimônio. O julgamento da CVM dirá se, na tentativa de defender esse interesse comercial, a gestora e a administradora cometeram alguma infração de rito.
O que acompanhar daqui para frente
Enquanto o processo tramita sob sigilo, é necessário separar o ruído jurídico dos fundamentos do fundo. A qualidade do Faria Lima 4.440 é incontestável, possuindo certificações sustentáveis de nível máximo e abrigando inquilinos de peso. A propriedade do imóvel pelo PVBI11 é um fato consumado e não há indícios de que o negócio será desfeito.
No curto e médio prazo, os impactos práticos da investigação tendem a recair sobre a Pátria e o BTG Pactual, sujeitos a eventuais multas caso a CVM entenda que houve infração no uso do direito de preferência.
Para o cotista, o verdadeiro ponto de atenção permanece nos fundamentos operacionais detalhados no início desta análise. O desafio central da gestão não é o processo em Brasília, mas sim a comercialização dos espaços vagos em São Paulo. Reduzir a vacância de 19,0 por cento e renegociar contratos de forma favorável é o caminho definitivo para recuperar a geração de caixa e colocar os rendimentos mensais do PVBI11 novamente em trajetória de crescimento.
Fonte: Fato Relevante divulgado em 19/04/2024 no Fundos.NET, sistema de divulgação de informações da B3/CVM. Ver documento oficial (PDF) →
Precisa de ajuda com a sua carteira?
Agende uma consultoria e receba orientação personalizada para os seus objetivos com seus investimentos.
Este artigo tem finalidade exclusivamente informativa e educacional, focado na interpretação de fatos relevantes e documentos públicos do fundo PVBI11 e notícias veiculadas na imprensa. Não constitui recomendação de compra, venda ou manutenção de cotas. O mercado financeiro envolve riscos, e o leitor deve consultar um profissional qualificado antes de tomar decisões de investimento.