 Adicionar às minhas fontes do Google
O fundo imobiliário Rio Bravo Renda Varejo (RBVA11) tornou-se o primeiro FII de tijolo do mercado brasileiro a contratar e divulgar uma avaliação monitorada de qualidade independente. Em comunicado divulgado no dia 14 de setembro de 2026, a administradora Rio Bravo Investimentos anunciou que a agência de risco Moody’s Local Brasil atribuiu ao fundo a classificação REF-2.br.
A nota concedida representa o segundo nível mais alto em uma escala que vai até cinco, indicando que o fundo apresenta características operacionais e financeiras acima da média do setor. Este movimento marca um passo inédito para fundos que investem diretamente em imóveis físicos, uma vez que avaliações desse tipo costumam ser mais comuns em fundos de recebíveis ou nas próprias emissões de empréstimos e títulos estruturados.
Os Critérios por Trás da Nota da Moody’s
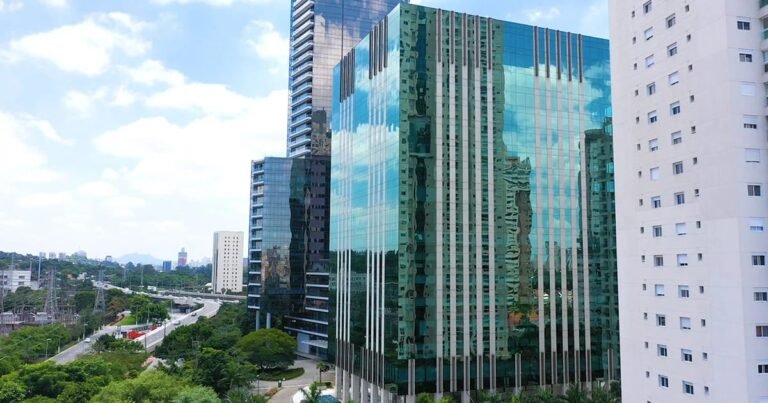
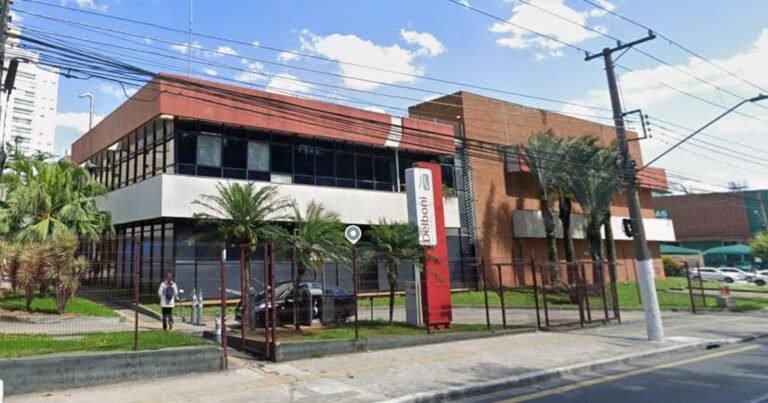
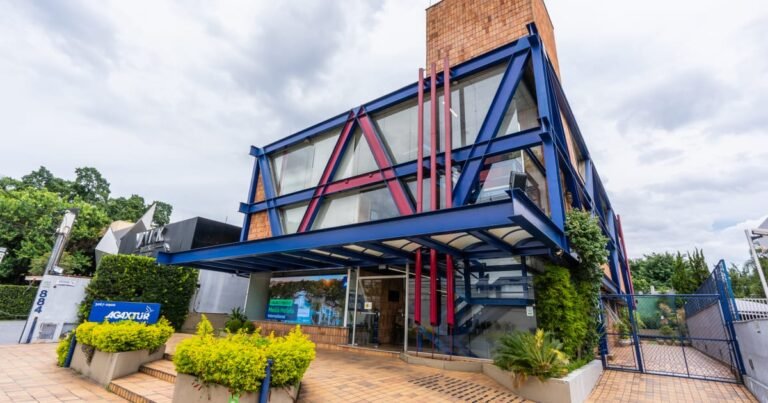
De acordo com o relatório de classificação datado de 11 de setembro de 2026, a Moody’s justificou a nota REF-2.br com base em diversos fundamentos estruturais do RBVA11. A agência destacou o porte relevante do fundo e a diversificação de seu portfólio, que conta com 74 imóveis espalhados pelo país e pulverizados entre diferentes inquilinos, o que reduz o risco de vacância ou inadimplência concentrada.
Outro ponto central para a nota positiva foi a previsibilidade das receitas geradas pelos contratos de aluguel. A Moody’s observou que cerca de metade das receitas contratuais do fundo está vinculada a locações com vencimento a partir de 2030, o que traz segurança para o fluxo de caixa no curto e médio prazo.
A agência de rating também avaliou positivamente a gestão das dívidas do fundo. O RBVA11 mantém um nível conservador de empréstimos, com uma média histórica de comprometimento de ativos na casa dos 13,3% nos últimos cinco anos. Apesar de pontuar um descasamento pontual entre contratos de aluguel corrigidos por IGP-M e dívidas atreladas ao IPCA, a Moody’s considerou o perfil de endividamento sob controle e captado a custos atrativos. A eficiência da equipe de gestão e o baixo nível de despesas operacionais fecharam o pacote de pontos fortes elencados no documento.
O Que Isso Significa para o Cotista
Do ponto de vista prático e educativo, a busca por uma avaliação independente reflete um amadurecimento institucional não apenas do RBVA11, mas do mercado de fundos imobiliários como um todo. Quando um fundo de tijolo decide se submeter ao escrutínio de uma agência tradicional como a Moody’s, ele amplia a transparência para o investidor pessoa física, oferecendo uma visão externa sobre seus riscos de crédito e processos de gestão.
Análises de FIIs toda semana no seu e-mail
Receba gratuitamente o resumo semanal dos fatos relevantes e as análises do blog.
Embora os critérios da análise sejam coerentes com os números que o fundo já vinha apresentando aos cotistas, o relatório em si funciona mais como um atestado institucional do que como uma investigação profunda de novos dados. Na prática, a nota REF-2.br atua como um selo de qualidade assinado por uma marca globalmente reconhecida. Este tipo de chancela pode ser particularmente útil para atrair o olhar de investidores institucionais e estrangeiros, que costumam exigir esse tipo de validação formal antes de alocar grandes volumes de capital.
Ainda resta observar como o mercado financeiro local irá precificar essa novidade. A longo prazo, se mais fundos adotarem essa prática, o investidor terá mais ferramentas padronizadas para comparar a qualidade entre diferentes carteiras imobiliárias de forma puramente objetiva.
Contexto e Números do RBVA11
Para contextualizar o momento do fundo frente à nova avaliação, vale observar os indicadores recentes do RBVA11. Com um patrimônio líquido de R$ 1,76 bilhão, o fundo contava com 93.092 cotistas até o final do mês de julho de 2026.
Em termos de precificação, a cota de mercado fechou o dia 14 de setembro de 2026 sendo negociada com um P/VP (Preço sobre Valor Patrimonial) de 0,81. Isso significa que o fundo é negociado com desconto em relação ao seu valor contábil, já que o valor patrimonial por cota é de R$ 10,66.
No quesito de proventos, o fundo distribuiu um rendimento de R$ 0,09 por cota na competência referida. Em termos anualizados, o DY Mercado (calculado sobre o preço da cota na bolsa) estava em 11,95% nos 12 meses encerrados em julho de 2026, enquanto o DY Patrimonial (calculado sobre o valor contábil) marcava 10,13% no mesmo período.
A avaliação da Moody’s reforça a credibilidade da estratégia imobiliária do fundo, mantendo a gestão com o objetivo de continuar gerando rentabilidade em meio às dinâmicas naturais do mercado e da economia brasileira.
Fonte: Comunicado ao Mercado divulgado em 14/09/2026 no Fundos.NET, sistema de divulgação de informações da B3/CVM. Ver documento oficial (PDF) →
Precisa de ajuda com a sua carteira?
Agende uma consultoria e receba orientação personalizada para os seus objetivos com seus investimentos.
Este texto tem caráter estritamente informativo e educativo, não constituindo recomendação de compra, venda ou manutenção de ativos financeiros. Investimentos em fundos imobiliários envolvem riscos, e retornos passados não garantem rentabilidade futura. Consulte sempre um profissional qualificado antes de investir.