 Adicionar às minhas fontes do Google
O fundo imobiliário HGRE11 entregou um rendimento de R$ 1,50 por cota em junho de 2026, valor que representa quase o dobro do seu patamar habitual, mas essa notícia exige uma leitura cuidadosa por parte do investidor. Esse pico de distribuição ocorreu essencialmente para cumprir a regra legal de repasse semestral de lucros, e não por um aumento súbito na receita de aluguéis. Em paralelo, o fundo anunciou um revés na sua estratégia de reciclagem de carteira, marcado pelo desfazimento da venda do Edifício Alegria. O cenário atual do fundo evidencia o desafio de manter a geração de caixa no curto prazo enquanto a gestão tenta superar barreiras burocráticas para destravar valor no longo prazo.
Ver um rendimento turbinado caindo na conta gera um conforto imediato para qualquer cotista. No entanto, focar apenas na última linha do extrato é o caminho mais rápido para tomar decisões equivocadas. O encerramento do primeiro semestre de 2026 exige uma análise fria dos números operacionais do fundo gerido pelo Pátria Investimentos, separando o que é dinheiro recorrente do que é um ajuste contábil pontual.
O peso do fechamento semestral e o salto nos rendimentos
Para compreender o dividendo de R$ 1,50 por cota, é preciso entender a dinâmica regulatória. A legislação exige que os fundos imobiliários distribuam no mínimo 95% do lucro caixa apurado a cada semestre. Essa obrigatoriedade faz com que os meses de encerramento de semestre, como junho e dezembro, frequentemente apresentem pagamentos atípicos. Como o HGRE11 acumulou reservas ao longo dos últimos meses, a gestão precisou utilizar R$ 0,79 por cota desse saldo guardado para atingir o piso legal imposto pela regulação.
O resultado operacional do mês de junho reflete uma realidade mais contida. A atividade normal do fundo gerou um resultado distribuível de R$ 0,71 por cota. Esse número foi puxado para baixo em cerca de R$ 0,08 devido a perdas não recorrentes com a venda de posições em outros fundos imobiliários que o HGRE11 mantinha em carteira (AIEC11, KORE11 e RBRP11).
Um investidor que projeta a rentabilidade futura baseada apenas nesse último pagamento cometerá um erro de avaliação. Segundo dados consolidados até junho de 2026, o fundo apresentava um DY Mercado de 9,65% no acumulado de doze meses. A própria gestão fez questão de sinalizar no relatório que a pretensão para o próximo semestre é manter a distribuição no patamar da receita recorrente, estabelecendo um guia na casa de R$ 0,85 por cota. Portanto, o excesso distribuído agora é uma adequação legal, não o novo normal operacional.
A venda que não aconteceu e os impactos no portfólio
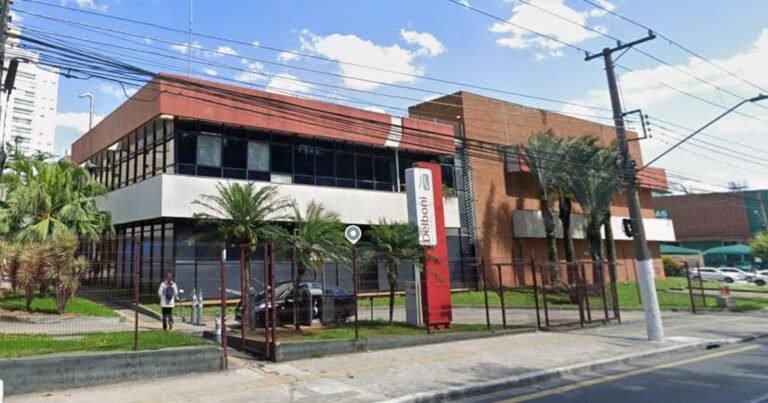
Enquanto o dividendo semestral alegrava o mercado, um fato relevante publicado nos primeiros dias de julho trouxe um choque de realidade sobre o ambiente de negócios imobiliários no Brasil. O fundo formalizou o distrato do compromisso de venda e compra do imóvel Alegria, localizado em São Paulo. Em palavras simples, um negócio importante para a estratégia do fundo foi totalmente desfeito.
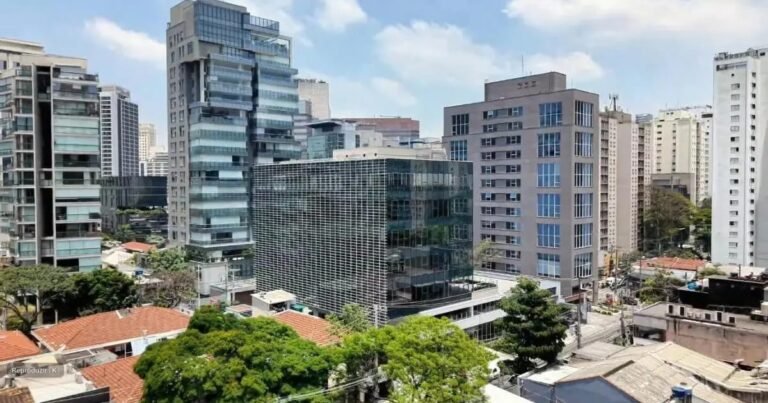
O cancelamento não ocorreu por problemas estruturais no prédio, mas pela inflexibilidade da burocracia imobiliária. O comprador não conseguiu superar, dentro dos prazos estipulados em contrato, algumas condições prévias necessárias, incluindo a obtenção de aprovações urbanísticas junto à prefeitura. Com isso, o ativo voltou formalmente para a prateleira do fundo.
A mecânica desse distrato gerou um efeito financeiro misto. O HGRE11 realizou a devolução líquida de aproximadamente R$ 2,2 milhões de sinal para a contraparte. Em contrapartida, o fundo conseguiu reter R$ 2,25 milhões, valor composto por uma indenização pela indisponibilidade do imóvel e pela remuneração do prazo adicional que havia sido concedido ao comprador. Esse montante retido funciona como um prêmio de consolação. O ativo estava empenhado no negócio desde meados de 2023, e a multa arrecadada está longe de ser uma remuneração ideal para o capital imobilizado por todo esse período.
Receba análises de FIIs toda semana
Junte-se a milhares de investidores e receba, de graça, as melhores análises de fundos imobiliários direto no seu e-mail.
O impacto prático é que o Edifício Alegria retorna à livre disposição da gestão, que agora precisa reiniciar as negociações para uma nova venda ou buscar alternativas de locação. Esse evento atrasa significativamente a tese de reciclagem do portfólio, que visava vender imóveis maduros para gerar ganho de capital e investir em novas frentes.
Estabilidade operacional e os números da vacância
Apesar do revés na venda, a operação do dia a dia da carteira imobiliária do fundo demonstrou estabilidade. A vacância física encerrou o mês de junho parada em 5,8%. A vacância financeira marcou 7,6%. Esses indicadores mostram a proporção de espaço vago nos imóveis e o potencial de receita que deixa de ser arrecadado, sendo fundamentais para atestar a qualidade da gestão de locações.
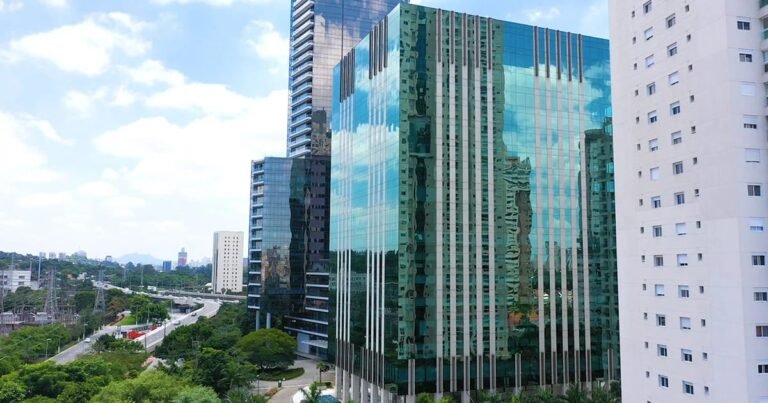
A carteira do HGRE11 é robusta, composta por 13 edifícios que somam mais de 144 mil metros quadrados de área bruta locável, com 96% da receita concentrada no estado de São Paulo. A força do portfólio também se apoia em inquilinos de grande porte. Apenas quatro locatários (Totvs, Vivo, Befly e Hospital Sírio Libanês) respondem por quase 70% de toda a receita contratada do fundo, conferindo uma previsibilidade razoável para o fluxo de caixa, já que não houve movimentações de entrada ou saída de inquilinos durante o mês avaliado.
Estrutura de capital e o que observar adiante
Na frente financeira, o fundo opera com uma estrutura bastante conservadora. A alavancagem representa apenas 2,2% do patrimônio, materializada em uma dívida (Certificado de Recebíveis Imobiliários) atrelada ao edifício Chucri Zaidan, totalizando R$ 37,9 milhões. A estratégia projetada pela equipe de gestão é reduzir progressivamente esse endividamento para 1,9% até o final de 2026. Essa dívida controlada evita que as despesas financeiras asfixiem os lucros operacionais do fundo.
Ao colocar todas essas peças na mesa, o cenário do HGRE11 reflete com clareza o atual momento do segmento de escritórios. O indicador P/VP revela como o mercado avalia o preço da cota em relação aos ativos físicos do fundo. Em meados de julho de 2026, o fundo negociava a 0,83 vezes o seu valor patrimonial, o que indica um desconto de 17% sobre o valor contábil dos prédios, considerando um patrimônio líquido de R$ 1,74 bilhão e uma base de mais de 144 mil cotistas.
Se observarmos outros fundos do mesmo setor, há pares negociando com descontos ainda mais severos, muitas vezes pela metade do que realmente valem. O desconto relativamente menor do HGRE11 indica que o mercado reconhece a qualidade do seu portfólio e a constância na geração de renda. No entanto, o cancelamento da venda do Edifício Alegria serve como um lembrete prático de que reciclar o portfólio em um ambiente macroeconômico restritivo e altamente burocrático é uma tarefa árdua e demorada.
O pagamento de R$ 1,50 foi um prêmio bem-vindo para fechar o balanço semestral, mas o verdadeiro termômetro do sucesso do fundo nos próximos meses não será o rendimento pontual na conta. O que definirá a trajetória do HGRE11 será a capacidade da gestão de manter a ocupação alta e, principalmente, de encontrar novos compradores capazes de cruzar a linha de chegada na compra dos ativos que o fundo deseja desinvestir.
Fonte: Relatório Gerencial divulgado em 13/07/2026 no Fundos.NET, sistema de divulgação de informações da B3/CVM. Ver documento oficial (PDF) →
Precisa de ajuda com a sua carteira?
Agende uma consultoria e receba orientação personalizada para os seus objetivos com seus investimentos.
As informações contidas neste artigo têm caráter exclusivamente informativo e analítico, não constituindo qualquer tipo de recomendação de compra, venda ou manutenção de ativos financeiros. Rentabilidade passada não é garantia de rendimentos futuros.